
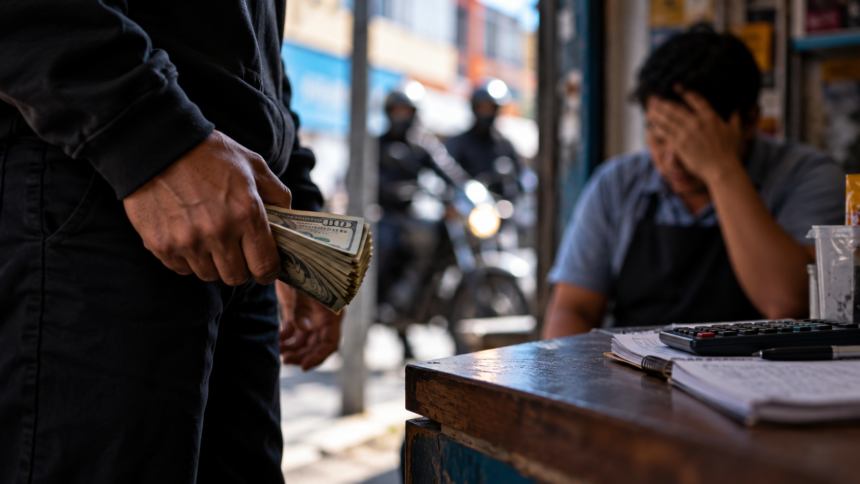
Un estudio del Observatorio Ecuatoriano de Crimen Organizado advierte que la usura ya no funciona únicamente como un préstamo informal con intereses excesivos. En algunos casos se integra a estructuras criminales que utilizan el crédito, la violencia y la extorsión para generar recursos y controlar zonas comerciales.
El tradicional “chulco”, conocido también como préstamo “gota a gota”, está adquiriendo una dimensión diferente en Ecuador. Lo que durante años fue identificado principalmente como un mecanismo ilegal de crédito con intereses elevados aparece ahora, en determinados casos estudiados, conectado con economías más amplias del crimen organizado.
Así lo advierte una investigación publicada por el Observatorio Ecuatoriano de Crimen Organizado (OECO), que analiza la relación entre usura, captación ilegal de dinero, extorsión y estructuras criminales.
El informe concluye que estos mecanismos pueden cumplir una doble función: generar nuevos rendimientos sobre capitales ilícitos y facilitar la incorporación de dinero a circuitos económicos aparentemente legales.
1.933 casos relacionados con usura
Entre 2019 y 2025, la Fiscalía General del Estado registró 1.933 noticias del delito por usura, de acuerdo con las cifras recopiladas por el estudio.
En el mismo período se contabilizaron 1.364 noticias del delito relacionadas con captación ilegal de dinero.
El comportamiento territorial tampoco es uniforme. El estudio identifica a Tungurahua con la mayor tasa de noticias del delito por usura por cada 100.000 habitantes, mientras Chimborazo registra la tasa más alta relacionada con captación ilegal de dinero.
Riobamba y Ambato aparecen, además, entre los cantones relevantes para el análisis de estos mercados ilícitos.
La extorsión creció 898 % en seis años
La transformación más preocupante aparece al observar las cifras de extorsión.
En 2019 se registraron 1.616 noticias del delito por esta causa. Para 2025, el número llegó a 16.130, de acuerdo con la serie de Fiscalía utilizada por el OECO.
Eso representa un incremento de aproximadamente 898 % en seis años y equivale a una tasa cercana a 89 casos por cada 100.000 habitantes.
Una fuente periodística que consultó directamente los registros anuales de Fiscalía contabilizó 16.129 denuncias durante 2025, una diferencia de apenas un caso respecto de la cifra de 16.130 utilizada por el informe del OECO.
¿Cómo pasa un préstamo ilegal a convertirse en extorsión?
Aquí está uno de los principales hallazgos de la investigación.
El préstamo puede comenzar como una operación aparentemente sencilla: una persona o comerciante necesita dinero inmediato y, al no poder acceder fácilmente al sistema financiero formal, recurre a un prestamista informal.
El problema aparece cuando las condiciones originales de la deuda cambian, aumentan los cobros o aparecen amenazas y violencia para exigir los pagos.
En algunos de los casos analizados por el OECO, la extorsión emerge como una transformación de la etapa de cobro del préstamo ilegal.
La presión puede incluir intimidación psicológica, amenazas contra familiares, ataques a propiedades e incluso violencia física. Primicias
Pero el fenómeno puede generar una situación todavía más compleja.
Una persona que ya paga una extorsión puede quedarse sin liquidez para mantener su negocio y terminar solicitando un préstamo ilegal. La víctima puede entonces quedar atrapada simultáneamente entre la deuda informal y la extorsión.
El OECO describe esta dinámica como un ciclo de revictimización.
Del préstamo al control de un barrio
El estudio plantea además que estos esquemas pueden convertirse en una herramienta de control territorial.
Una estructura criminal que presta dinero a comerciantes de una determinada zona no solamente obtiene ingresos mediante los intereses. También puede adquirir información sobre las personas, sus negocios, horarios, capacidad económica y redes familiares.
La presencia sostenida en esos sectores permite, según el análisis, construir redes logísticas y mecanismos de control comunitario que pueden confluir con otras economías criminales.
En algunas zonas comerciales puede producirse incluso una paradoja: un comerciante paga una “vacuna” para poder trabajar y, al mismo tiempo, solicita dinero prestado a actores vinculados con estructuras delincuenciales para conseguir la liquidez necesaria para mantener abierto su negocio.
Latacunga muestra una señal particular
Uno de los casos que llama la atención de los investigadores es Latacunga.
Allí se ha observado un crecimiento atípico de la extorsión coincidente con una reducción de los registros de usura.
El OECO considera que este comportamiento podría sugerir una transición desde mecanismos de cobro asociados al crédito informal hacia formas más directas de control territorial mediante amenazas y exigencias económicas.
La palabra “podría” es importante: el informe identifica una correlación y una posible transformación de las dinámicas criminales, pero esto no demuestra que todos los casos de usura de la zona se hayan convertido directamente en extorsiones.
Dinero ilegal que puede financiar otros delitos
La investigación identifica tres grandes modalidades de usura. Una corresponde al esquema tradicional operado por individuos o pequeños grupos; otra utiliza negocios aparentemente legítimos como fachada; y una tercera aparece vinculada con estructuras que manejan portafolios criminales más amplios.
Esta última modalidad es particularmente preocupante.
Los casos estudiados por el OECO muestran posibles conexiones con actividades como narcotráfico, tráfico ilícito de migrantes y lavado de activos.
El dinero procedente de otras actividades ilegales puede colocarse nuevamente en circulación mediante préstamos. Después, los pagos periódicos realizados por los deudores generan nuevos rendimientos y pueden contribuir a introducir esos recursos en circuitos económicos.
De esta manera, el “gota a gota” deja de ser solamente un mecanismo para obtener intereses elevados y puede convertirse en una pieza de la economía financiera de determinadas organizaciones criminales.
Una brecha entre denuncias y justicia
El estudio identifica también problemas en la respuesta penal.
Entre 2021 y 2025 se registraron cerca de 1.400 noticias del delito relacionadas con usura, mientras que las estadísticas del Consejo de la Judicatura muestran 157 procesos penales iniciados y 185 causas resueltas en ese período, según el análisis del OECO.
La diferencia evidencia una brecha entre los hechos que llegan al conocimiento de las autoridades y aquellos que avanzan dentro del sistema judicial.
El delito puede ser especialmente difícil de investigar porque muchas operaciones se realizan en efectivo, mediante acuerdos informales y dentro de sectores donde las víctimas pueden temer represalias.
El crédito informal se convierte en un problema de seguridad
El principal mensaje del estudio es que el fenómeno necesita ser analizado más allá de la discusión financiera.
Cuando el préstamo ilegal se conecta con extorsión, lavado de activos, violencia y control territorial, deja de ser exclusivamente una relación irregular entre prestamista y deudor.
Se convierte también en un problema de seguridad pública y crimen organizado.
Para el OECO, la exclusión financiera constituye una de las condiciones que pueden facilitar este fenómeno: personas y pequeños comerciantes que necesitan liquidez inmediata y no encuentran acceso oportuno al sistema financiero formal quedan expuestos a mecanismos ilegales de financiamiento.
La evidencia recopilada no significa que todo préstamo informal esté manejado por el crimen organizado, ni que todas las extorsiones del país estén relacionadas con el “gota a gota”. Lo que revela el estudio es la existencia de casos, patrones y estructuras en los que ambos fenómenos comienzan a conectarse.
Y allí está la principal alerta: el dinero prestado hoy puede convertirse mañana en un mecanismo de dependencia, intimidación y control sobre personas, comercios y territorios.