
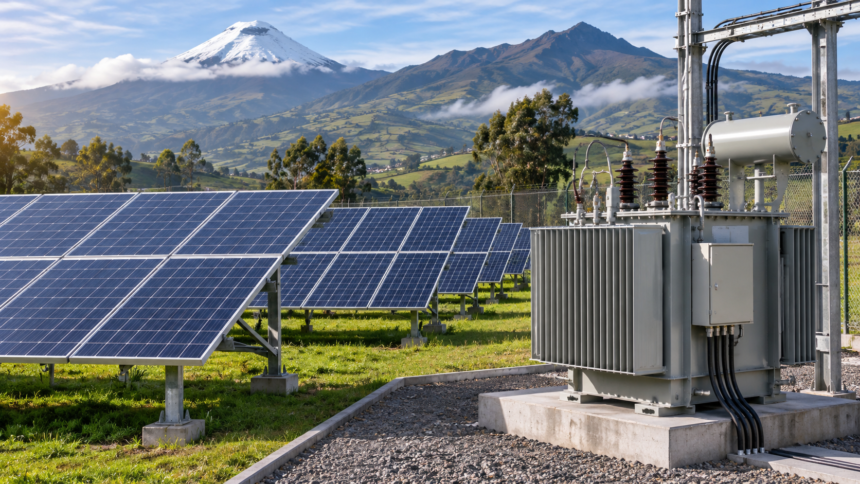
La medida cubre bienes incluidos en los listados del Ministerio de Ambiente y Energía. El IVA del 0 % aplica a compras locales e importaciones, mientras que el ISD del 0 % corresponde a las importaciones.
El presidente Daniel Noboa firmó el Decreto Ejecutivo 530 el 10 de noviembre de 2026 para aplicar una tarifa del 0 % del Impuesto al Valor Agregado (IVA) y del Impuesto a la Salida de Divisas (ISD) a determinados bienes destinados al sector eléctrico. El Gobierno busca reducir los costos de adquisición e importación para impulsar la inversión en infraestructura eléctrica.
¿Qué equipos pueden acceder a la tarifa cero?
La normativa contempla bienes como turbinas, generadores, inversores, maquinaria, componentes y repuestos destinados a la generación, transmisión, distribución, almacenamiento o comercialización de electricidad. También abarca equipos para proyectos hidroeléctricos, solares, eólicos, térmicos y geotérmicos, así como sistemas de almacenamiento e infraestructura para los Distritos Autónomos Energéticos.
Los bienes pueden destinarse a la instalación, ampliación, rehabilitación, repotenciación, operación o mantenimiento de infraestructura eléctrica. Para verificar si un producto está cubierto, se deben consultar los listados de bienes y subpartidas arancelarias publicados por el Ministerio de Ambiente y Energía.
¿Desde cuándo se aplica?
El acuerdo ministerial MAE-MAE-2026-0118-AM, que contiene los listados, se publicó el 11 de noviembre de 2026 en el Séptimo Suplemento del Registro Oficial N.º 407 y rige desde el 12 de noviembre. Sus dos anexos detallan las subpartidas arancelarias y los bienes que pueden acogerse a las tarifas del 0 %.