
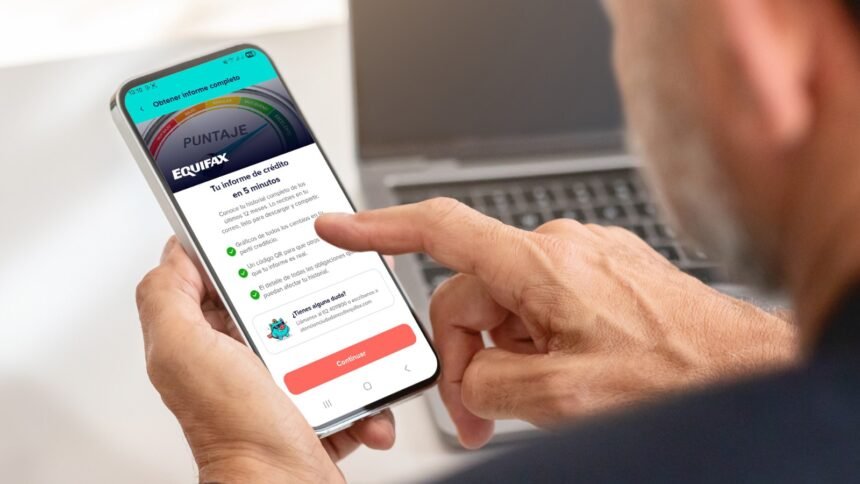
Revisar el saldo, hacer una transferencia o pagar un servicio son algunas de las actividades habituales desde una aplicación financiera. A estas opciones se suma la posibilidad de consultar el score crediticio y obtener tu reporte de crédito, una herramienta que permite conocer cómo se refleja el comportamiento de una persona frente al cumplimiento de sus obligaciones.
El acceso desde estos canales ha crecido rápidamente. De acuerdo con Equifax Ecuador, las consultas mensuales de score a través de aplicaciones de entidades financieras pasaron de 500 mil en 2024 a 1,2 millones en 2025, mientras que para 2026 se proyecta alcanzar los 2 millones mensuales.
Esta posibilidad también se está extendiendo más allá de las aplicaciones bancarias. Equifax y PeiGo integraron la consulta del score crediticio en la billetera móvil, donde actualmente se registran unas 400.000 consultas desde julio de 2026. Así, los usuarios pueden acceder a esta información desde un espacio en el que ya realizan otras operaciones relacionadas con sus finanzas.
“El crecimiento en el número de consultas, se traduce en el interés de los ciudadanos en un mayor entendimiento de su información crediticia. Lo que más importa es hacer que los datos crediticios sean más accesibles para cada individuo. Conocer su score es un primer paso para entender cómo se refleja su comportamiento financiero y cómo estar mejor informados para tomar decisiones como solicitar un crédito o planificar una mejor compra”.
Alfredo Altamirano / Líder del Canal D2C de Equifax Ecuador.
El score crediticio es un puntaje estadístico que va de 1 a 999 y que estima la probabilidad de cumplimiento de obligaciones financieras a partir de información histórica. No califica a una persona como “buena” o “mala” ni garantiza que obtendrá un crédito: cada institución financiera mantiene sus propios criterios para tomar esa decisión.
Conocer esta información puede ser especialmente útil antes de solicitar financiamiento. Equifax recomienda:
- Revisar el score crediticio antes de solicitar un crédito, para conocer con anticipación cómo se refleja el comportamiento crediticio.
- Consultar también el reporte de crédito, que permite revisar con mayor detalle las obligaciones y el comportamiento registrado.
- Mantener los pagos al día, ya que el cumplimiento oportuno contribuye a construir un historial de pago responsable.
- Evaluar la capacidad de pago antes de asumir nuevas deudas, considerando cuánto de los ingresos ya está comprometido con otras obligaciones.
- Revisar periódicamente la información crediticia, para conocer su situación e identificar información que requiera revisión.
La facilidad para consultar esta información desde aplicaciones financieras abre una oportunidad para que conocer la información crediticia no sea una acción vinculada únicamente al momento de solicitar un crédito y se convierta en una herramienta para entender mejor la propia situación financiera y tomar decisiones con mayor información.