
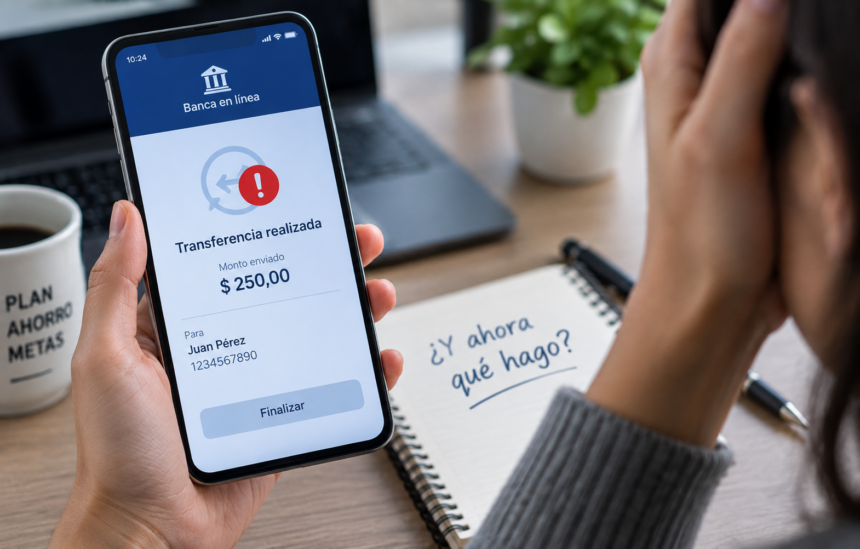
Una transferencia bancaria enviada por error no se puede simplemente cancelar después de completada. Sin embargo, existen mecanismos para solicitar la devolución y, si el dinero no es restituido, acudir a instancias de reclamo o legales.
Digitar mal un número de cuenta, seleccionar un beneficiario equivocado o ingresar un monto incorrecto puede convertir una operación bancaria cotidiana en un problema financiero. En Ecuador, cuando una transferencia ya fue procesada, el dinero no necesariamente puede ser recuperado de forma inmediata.
Por eso, actuar rápidamente y comunicarse con la entidad financiera es el primer paso.
¿El banco puede cancelar la transferencia?
Una vez que una transferencia ha sido aceptada y procesada, no siempre puede ser anulada de manera automática. El Banco Central del Ecuador establece que los pagos ordenados y aceptados a través del Sistema Nacional de Pagos tienen carácter irrevocable y son legalmente exigibles.
Esto significa que, si el usuario proporcionó correctamente los datos que ingresó —aunque estos correspondieran a la cuenta equivocada—, la entidad financiera no necesariamente puede retirar unilateralmente el dinero de la cuenta receptora.
En estos casos, el banco puede iniciar una gestión para contactar al beneficiario y solicitar la devolución de los fondos.
¿Qué hacer inmediatamente?
Si una persona descubre que transfirió dinero a una cuenta equivocada, lo recomendable es:
1. Contactar inmediatamente al banco.
El usuario debe informar que realizó una transferencia errónea y solicitar que la entidad registre el caso y explique el procedimiento correspondiente.
2. Tener a mano toda la información de la operación.
Es importante conservar el comprobante, monto transferido, fecha y hora de la operación, número de cuenta o datos del destinatario y nombre del beneficiario. Estos datos pueden ser necesarios para que el banco gestione el caso.
3. No intentar solucionar el problema directamente con el receptor.
Si la persona que recibió el dinero se comunica con quien realizó la transferencia, cualquier devolución debería gestionarse con respaldo de la institución financiera.
4. No enviar dinero a una cuenta diferente.
Esta recomendación es especialmente importante cuando alguien asegura haber recibido una transferencia por error y pide que el dinero sea devuelto a otra cuenta.
¿Qué ocurre si el receptor no quiere devolver el dinero?
Si el titular de la cuenta receptora se niega a restituir los fondos, el caso puede escalar a otras instancias.
La Superintendencia de Bancos señala que los usuarios pueden presentar primero su reclamo ante la propia entidad financiera. Si no reciben una respuesta dentro del plazo establecido, pueden acudir al Defensor del Cliente y posteriormente presentar un reclamo ante la Superintendencia. Para operaciones originadas en Ecuador, la entidad señala un plazo de hasta 15 días para la respuesta de la institución financiera.
Cuando existen indicios de una conducta delictiva, también puede ser necesario acudir a la Fiscalía General del Estado.
¿Qué pasa si usted recibe dinero que no esperaba?
La situación también puede darse al revés: una persona puede encontrar en su cuenta una transferencia que no reconoce.
En ese escenario, lo recomendable es no retirar, gastar ni transferir esos fondos por cuenta propia. Se debe informar al banco para que verifique el origen de la operación y determine el procedimiento de devolución.
Esta precaución también ayuda a evitar caer en una modalidad de estafa en la que una persona recibe un supuesto depósito por error y posteriormente se le solicita devolverlo a una cuenta diferente de aquella desde la que salió originalmente el dinero.
Un error que puede prevenirse
Antes de confirmar una transferencia, es recomendable revisar cuidadosamente el número de cuenta, institución financiera, nombre del beneficiario y monto.
Además, conservar los comprobantes de las operaciones permite contar con evidencia en caso de que posteriormente sea necesario presentar un reclamo.
Algunas instituciones financieras incluso cuentan con procedimientos específicos para reportar errores de digitación. Por ejemplo, Banco Pichincha contempla entre sus categorías de reclamo los casos de “error al digitar cuenta o valor”.